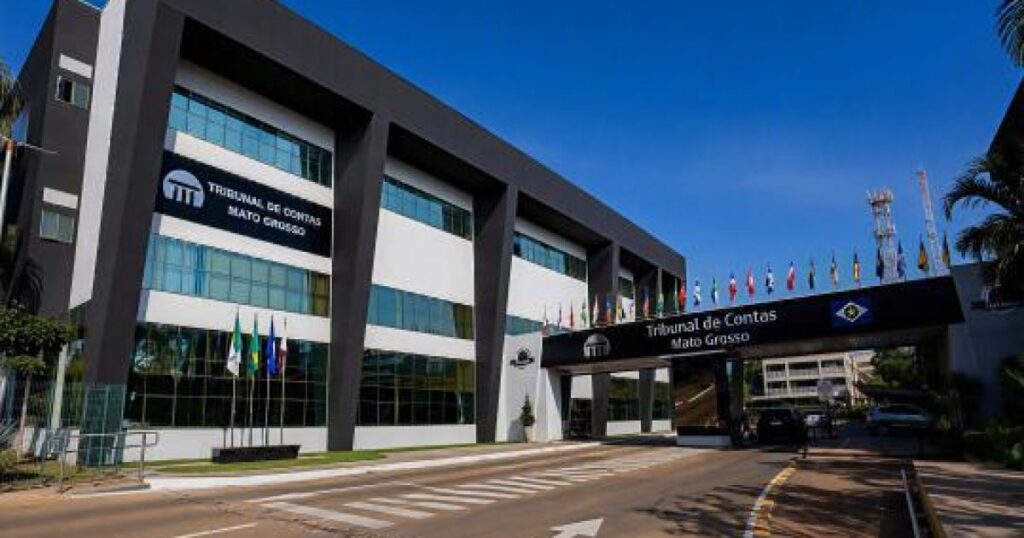
O Tribunal de Contas de Mato Grosso (TCE-MT) emitiu uma orientação de caráter urgente aos municípios do estado, conclamando-os a intensificar a identificação, cobrança e recuperação de créditos do Imposto Sobre Serviços de Qualquer Natureza (ISSQN) ainda em 2026. A medida visa fortalecer as finanças locais, especialmente em um período de transição crucial para o novo sistema tributário nacional, onde a arrecadação deste ano definirá parâmetros futuros de distribuição de receitas e impactará diretamente a autonomia fiscal das cidades.
A Urgência da Arrecadação para a Transição Tributária
A importância estratégica da recuperação de créditos de ISSQN em 2026 reside no fato de este ser o último exercício a ser considerado na formação da receita média de referência. Esse indicador será fundamental para a distribuição do Imposto sobre Bens e Serviços (IBS), o novo tributo que substituirá diversas exações atuais, impactando diretamente o futuro financeiro das cidades mato-grossenses. O presidente do TCE-MT, conselheiro Sérgio Ricardo, enfatizou a singularidade do momento, destacando que “o Tribunal está orientando os municípios para que façam, ainda em 2026, o esforço necessário para identificar e recuperar receitas. É uma oportunidade que precisa ser aproveitada, com segurança jurídica e dentro da legalidade”.
Estratégias para a Recuperação de Créditos
A orientação, elaborada pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), presidida pelo conselheiro Valter Albano, atendeu a um requerimento da Prefeitura de Sorriso e detalha uma série de mecanismos práticos para auxiliar os gestores municipais. As estratégias propostas visam facilitar a recuperação de valores que foram omitidos, subdeclarados ou que apresentam dificuldades de realização, buscando a ampliação efetiva da arrecadação. O Tribunal recomenda que as administrações não se limitem apenas ao valor nominal dos créditos, mas que avaliem criteriosamente sua efetiva recuperabilidade, ponderando fatores como os custos e riscos da cobrança, o tempo decorrido desde a dívida, a capacidade econômica do contribuinte e a probabilidade real de recebimento dos valores.
Autorregularização e Condições Negociadas
Entre as abordagens sugeridas pelo TCE-MT, destaca-se a implementação de mecanismos de autorregularização. Essa ferramenta permite que os contribuintes regularizem suas pendências fiscais de forma espontânea, promovendo o pagamento dos valores devidos ainda dentro do corrente exercício. Adicionalmente, o Tribunal aponta que a aplicação de reduções, descontos e condições diferenciadas de pagamento pode ser uma estratégia eficaz para viabilizar a recuperação de créditos considerados de baixa ou incerta recuperabilidade. Contudo, é imperativo que tais medidas estejam sempre respaldadas por fundamento legal e justificativa técnica, conforme as mudanças promovidas pela Lei Complementar nº 236/2026, que fortaleceu os mecanismos consensuais para prevenção e solução de controvérsias tributárias. Nesses contextos, a redução do valor nominal do crédito não deve ser vista necessariamente como renúncia de receita, especialmente quando vinculada à possibilidade concreta de resgatar valores que, por meios ordinários, dificilmente seriam incorporados aos cofres públicos.
O Impacto Legal e Econômico de 2026
A urgência da atuação municipal, conforme ressaltado pelo conselheiro Valter Albano, é impulsionada por dois fatores cruciais e concomitantes. Primeiramente, há o risco iminente de decadência de uma parcela dos créditos identificados, o que resultaria na perda definitiva do direito de cobrá-los. Em segundo lugar, o prazo para o encerramento do período de cálculo da receita média de referência do IBS se esgota em 31 de dezembro. Essa conjunção de fatores torna indispensável a adoção de medidas efetivas ainda neste exercício, transformando dívidas em arrecadação concreta para o município. A Lei Complementar nº 227/2026 especifica que a arrecadação do ISSQN entre os anos de 2019 e 2026 será a base para essa média, reforçando a criticidade do desempenho arrecadatório municipal no ano corrente.
Alinhamento com Orientações Prévias
A presente orientação do TCE-MT não é um evento isolado, mas um reforço a iniciativas anteriores. A própria COPSFID já havia emitido a Nota Recomendatória COPSFID nº 1/2026, que já exortava os municípios a intensificarem o cruzamento de informações, a cobrança ativa, a promoção da autorregularização e a recuperação de créditos de ISSQN. O novo parecer complementa e aprofunda essas recomendações, insistindo que as estratégias de recuperação fiscal devem ser desenvolvidas com base na capacidade real de arrecadação, na análise dos custos envolvidos na cobrança e na busca por resultados concretos que beneficiem as finanças municipais de forma sustentável.
Em síntese, a orientação do Tribunal de Contas de Mato Grosso representa um chamado à ação para os gestores municipais. Apesar de possuir natureza orientativa e não substituir as competências de controle externo do TCE-MT, o documento destaca um caminho estratégico para que as cidades garantam maior solidez financeira no contexto das profundas mudanças trazidas pela reforma tributária. A maximização da arrecadação do ISSQN em 2026 é, portanto, um passo decisivo para assegurar a sustentabilidade e a autonomia fiscal dos municípios mato-grossenses nos anos vindouros.