A transição para o novo sistema tributário nacional, fruto da recente reforma, representa um marco significativo para a economia brasileira, mas também acarreta desafios consideráveis para empresas e contribuintes. Diante desse cenário complexo, a Receita Federal do Brasil, por meio de seu secretário, Robinson Barreirinhas, vem adotando uma postura proativa, focada na orientação e no suporte, buscando assegurar uma implementação fluida e justa. A principal mensagem é clara: a administração tributária não buscará penalizar erros de boa-fé, priorizando a correção e o aprendizado durante o período de adaptação.
Engajamento da Receita e Preparação para a Nova Era Tributária
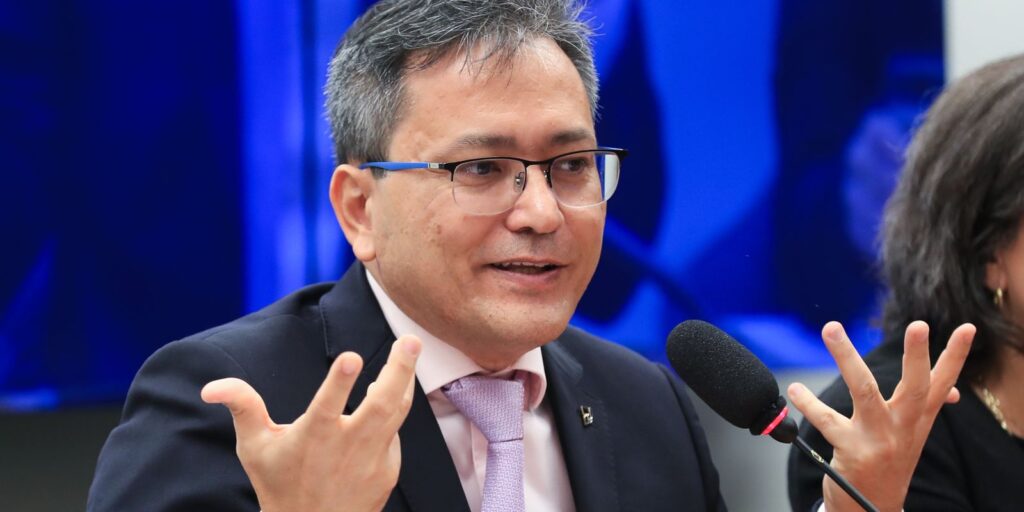
Em uma audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado, o secretário Robinson Barreirinhas detalhou o mapeamento exaustivo dos riscos e desafios inerentes à implementação da reforma. Ele reconheceu abertamente as dúvidas e incertezas que pairam sobre o setor produtivo e os profissionais da área, mas reiterou o compromisso do governo em fornecer o suporte necessário. A preparação para o novo regime tributário já está em estágio avançado, com o sistema da Receita Federal em fase de testes desde janeiro. Este ambiente de simulação já processou impressionantes 35 bilhões de documentos fiscais, com 5 bilhões apenas no último mês. Notavelmente, mais de 70% desses documentos de teste já incorporam o destaque dos novos tributos, indicando uma evolução consistente na adaptação tecnológica.
Tolerância e Correção: A Abordagem para Erros de Boa-Fé
Uma das maiores apreensões manifestadas pelos empresários diz respeito ao risco de cometer erros durante o período inicial de adaptação às novas normativas fiscais. Para mitigar essa preocupação, a Receita Federal tem defendido uma política de não punição para contribuintes que, agindo de boa-fé, incorram em falhas no processo de transição. Essa postura é condicionada à ausência de intenção de ocultar informações ou fraudar o sistema. Barreirinhas enfatizou que, nos casos em que ajustes se fizerem necessários em decorrência de eventuais mudanças de entendimento por parte da administração tributária, a prioridade será a correção dos procedimentos, evitando a aplicação imediata de penalidades e fomentando um ambiente de conformidade colaborativa.
Apuração Assistida: Simplificando a Declaração de Tributos
Para reduzir proativamente as chances de erros e simplificar o cumprimento das obrigações fiscais, a Receita Federal está investindo na 'apuração assistida'. Este mecanismo inovador, comparável à já conhecida declaração pré-preenchida do Imposto de Renda, visa aprimorar a precisão e a eficiência. Por meio dele, as informações essenciais para a apuração dos tributos serão previamente organizadas e disponibilizadas pelo fisco. Caberá, então, ao contribuinte a tarefa de revisar esses dados e realizar as eventuais correções, eliminando a necessidade de múltiplas declarações complexas. O sistema já está em testes com 500 empresas e será estendido a todas as companhias brasileiras nos próximos dias. Complementarmente, um módulo simplificado para correções de informações está em desenvolvimento, com previsão de lançamento piloto em dezembro.
Apoio Segmentado e o Cronograma da Transição
A Receita Federal também demonstrou sensibilidade às diferentes realidades dos contribuintes, identificando grupos específicos que podem enfrentar maiores dificuldades na transição. Estima-se que 1,1 milhão de pequenos e microempresários se enquadrem nesta categoria. Para estes, uma medida estratégica foi a postergação da exigência do novo modelo de documento fiscal, que foi adiada para março do próximo ano. Essa prorrogação visa conceder um tempo adicional valioso para que esses contribuintes possam se adaptar, receber treinamentos e orientações específicas, garantindo uma transição mais suave e menos onerosa para o segmento. A Contribuição sobre Bens e Serviços (CBS), o tributo federal central da reforma, substituirá o PIS/Pasep e a Cofins a partir de 2027, marcando o início efetivo do novo modelo.
Entendendo o Novo Sistema Tributário: CBS e o IVA Dual
A espinha dorsal da reforma tributária é a criação do Imposto sobre Valor Agregado (IVA) dual, que será composto pela Contribuição sobre Bens e Serviços (CBS) – de competência federal – e pelo Imposto sobre Bens e Serviços (IBS) – de competência estadual e municipal. A CBS, que substituirá as contribuições atuais sobre o consumo, incidirá sobre bens e serviços e operará sob o princípio da não cumulatividade. Isso significa que as empresas poderão deduzir os créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva, um mecanismo crucial para eliminar a cascata tributária e otimizar os custos. Paralelamente, o Ministério da Fazenda vem anunciando propostas para facilitar esta transição, incluindo mecanismos que ampliam o aproveitamento de créditos tributários, inclusive sobre investimentos em máquinas e equipamentos, visando dar maior previsibilidade e reduzir custos de adaptação.
Alíquota de Referência da CBS e Seus Detalhes
A definição da alíquota da CBS é um passo fundamental. Inicialmente, a Receita Federal foi responsável por elaborar os cálculos para preservar a arrecadação dos tributos federais a serem substituídos. Posteriormente, o Tribunal de Contas da União (TCU) analisou a metodologia e aprovou a alíquota de referência de 11,3468%, arredondada para 11,3%, em outubro. Este percentual se tornou um parâmetro para a futura definição do imposto. É importante notar que este índice superou a estimativa inicial da equipe econômica, que era de 9,21%. A diferença, segundo o Ministério da Fazenda, deve-se principalmente à incorporação mais precisa dos benefícios e tratamentos tributários diferenciados previstos na legislação, garantindo uma estimativa mais realista e abrangente.
A postura da Receita Federal, focada na orientação, na não punição de erros de boa-fé e na implementação de ferramentas como a apuração assistida, reflete um esforço concentrado para mitigar os impactos da complexa transição para a reforma tributária. Ao priorizar o apoio aos contribuintes, especialmente os micro e pequenos empresários, e ao detalhar o funcionamento do novo sistema, o governo busca construir um ambiente de confiança e facilitar a adaptação a um modelo tributário que promete ser mais transparente e eficiente para o Brasil.